[핵심 요약 3줄]
1️⃣ 늘 다니던 길로 출퇴근하다 난 사고는 산재로 볼 수 있다.
2️⃣ 산재는 내 과실이 커도 그만큼 깎이지 않는 구조다.
3️⃣ 자동차보험과 같이 쓰되 겹치는 부분만 조정된다.
막히는 출근길에서 앞차 따라 붙었다가 아찔했던 기억, 운전하는 사람이면 한 번쯤 있다. 문제는 그게 내 과실 사고일 때다. 상대 치료비도 내 보험에서 나가는데 내 치료까지 얹으면 보험료가 오를 것 같아, 아파도 그냥 참고 넘기는 사람이 많다.
38세 A씨도 그랬다. 출근길 정체 구간에서 앞차가 출발하는 걸 보고 따라 붙었는데, 앞차가 다시 서는 바람에 그대로 부딪혔다. 차는 멀쩡했지만 이틀이 지나니 목이 계속 뻐근했다. 안전거리를 못 지킨 탓에 과실도 A씨 쪽이 컸다. 그러다 회사 동료한테 출근길 사고면 산재도 된다는 말을 들었다.
산재라고 하면 회사 안에서 다쳐야만 되는 줄 아는 사람이 많은데 그렇지 않다. 집과 회사 사이를 평소 다니던 길로 오가다 난 사고라면 출퇴근 중 사고로 산재를 볼 수 있다. 자가용이든 대중교통이든, 자전거든 걸어서든 이동 수단은 상관없다. 산재보험이 적용되는 근로자라면 해당될 수 있다.
평소 경로를 벗어났다면 원칙적으로는 인정받기 어렵다. 다만 아이 어린이집에 들렀다 가거나, 병원이나 마트에 잠깐 들른 것처럼 생활에 꼭 필요한 일이었다면 예외로 볼 수 있다. 반대로 퇴근 후 회식 자리로 가던 길이거나 개인 볼일로 한참 돌아갔다면 어려울 수 있다. 음주처럼 그 자체로 범죄가 되는 위반이 사고 원인이라면 산재로 보기 어려울 수 있다는 점도 알아둘 만하다.
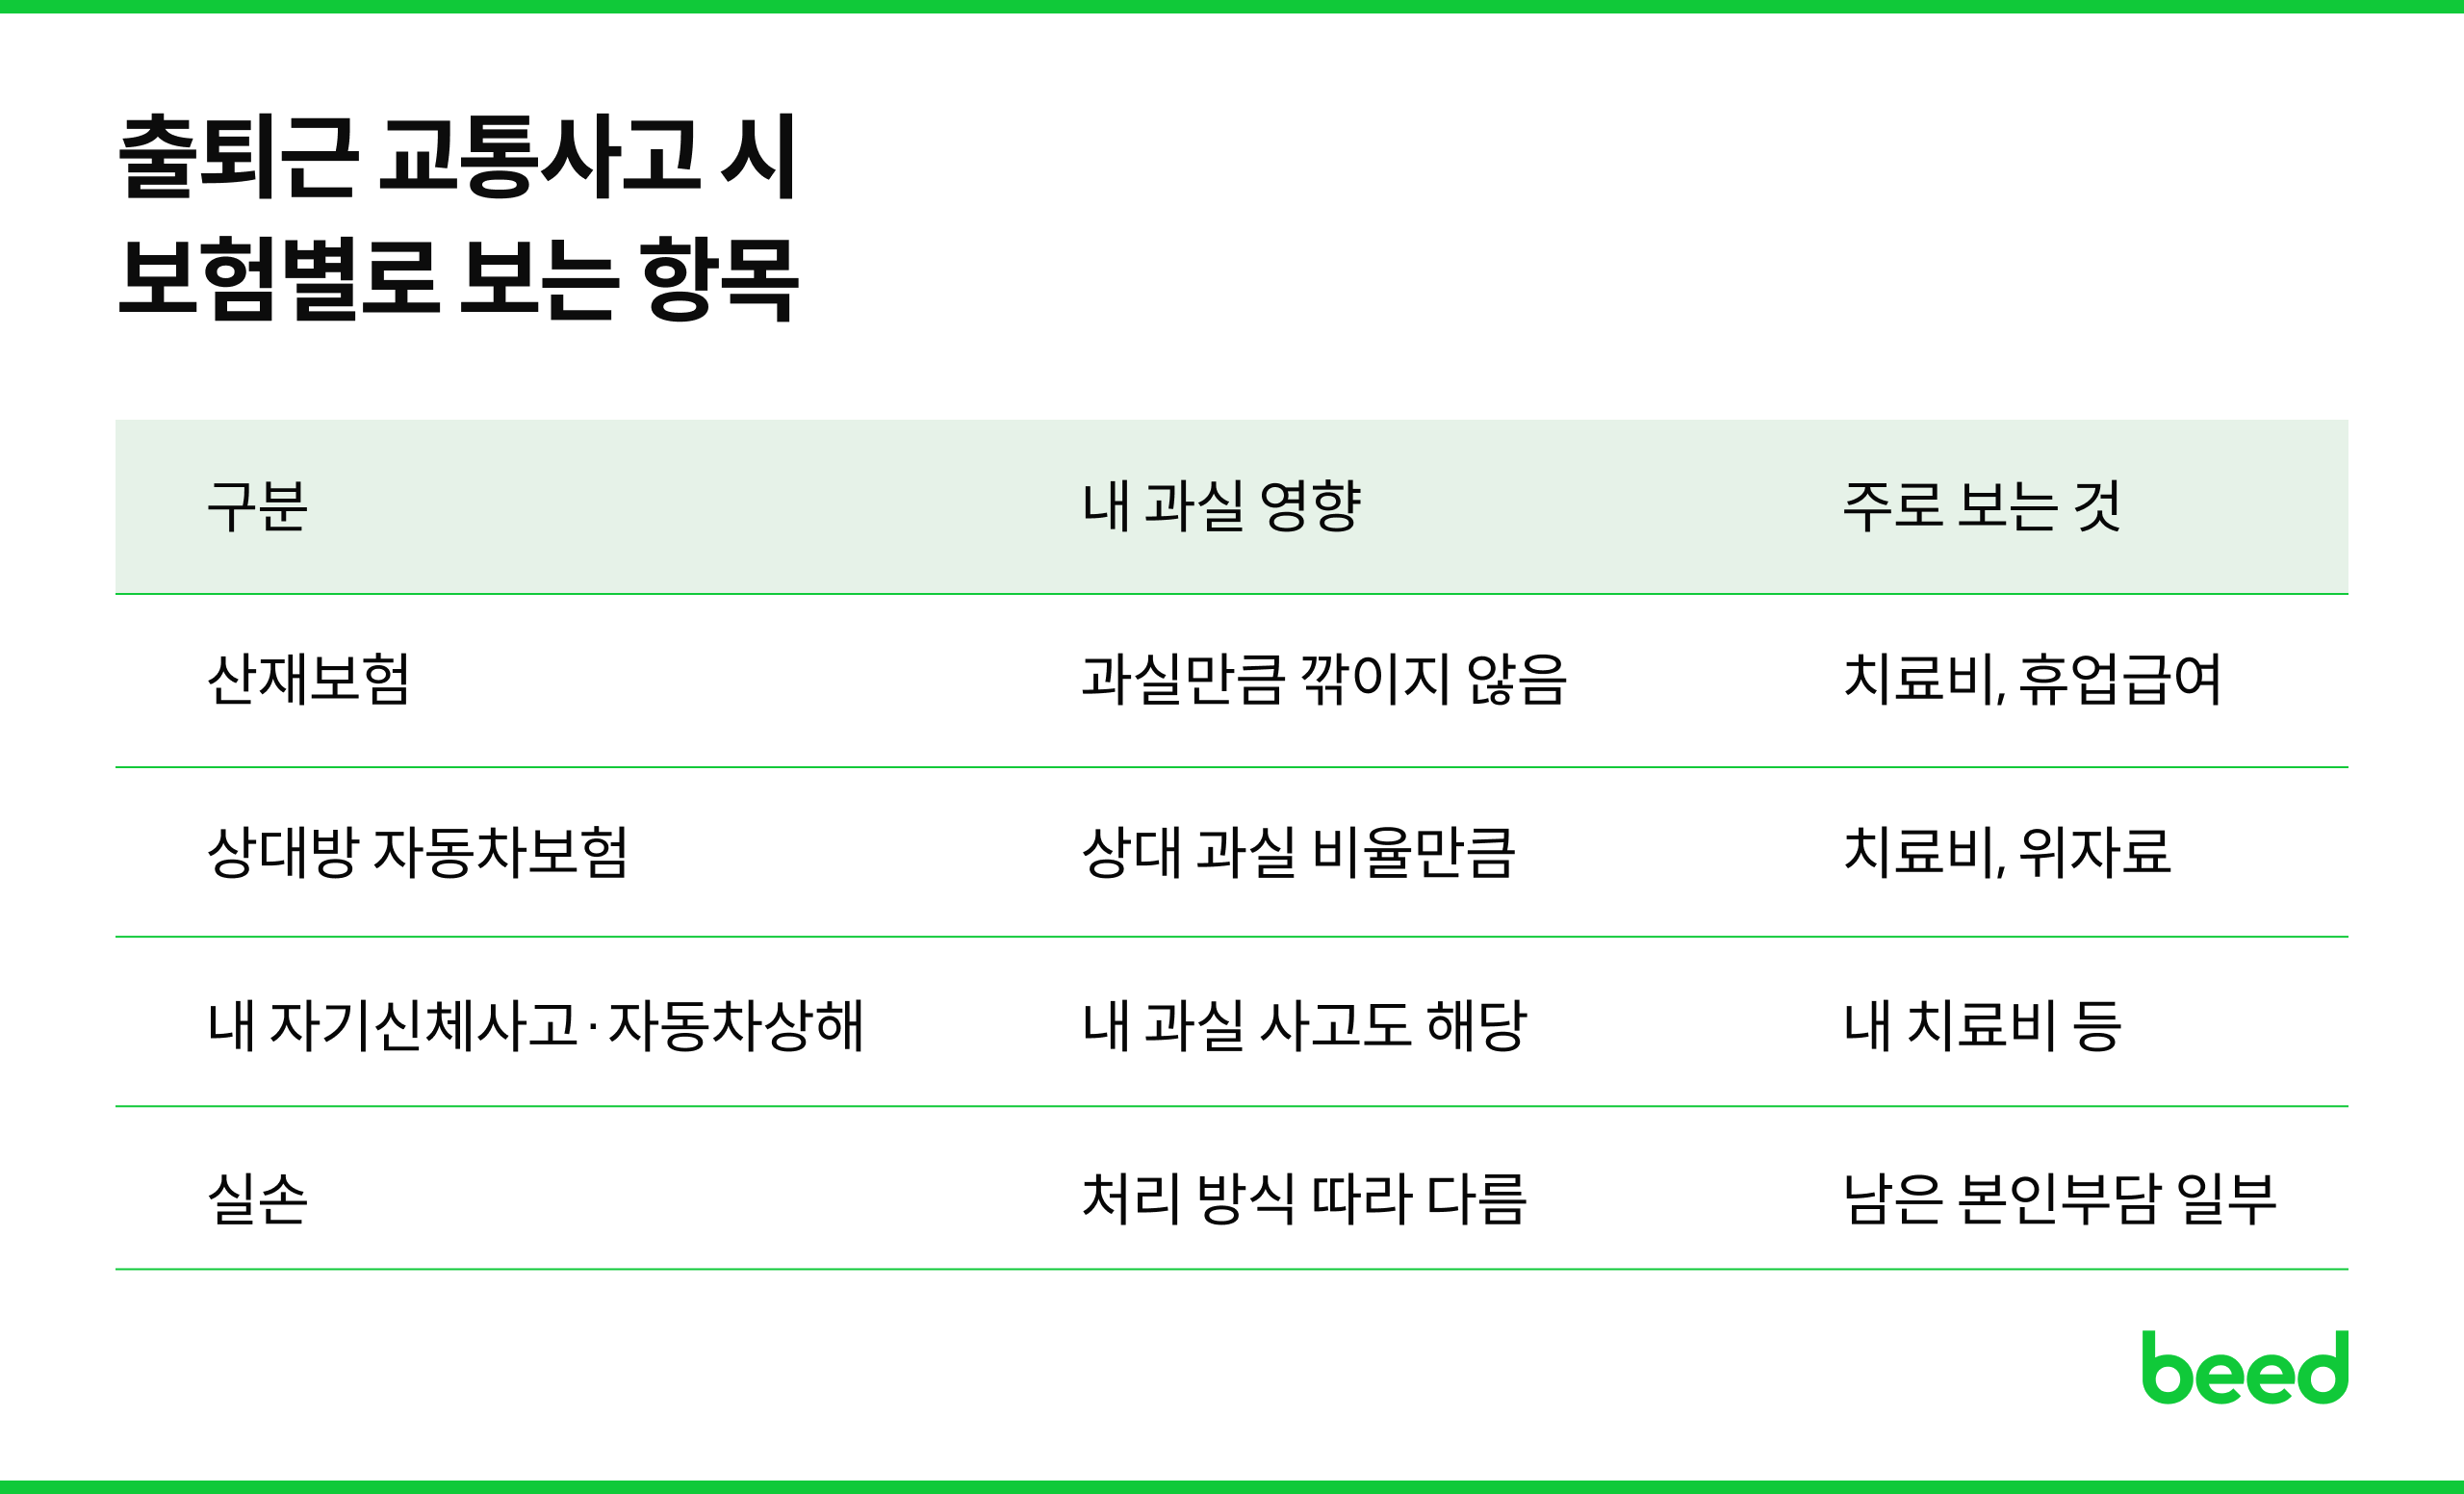
A씨에게 제일 중요한 건 이 대목이다. 자동차보험은 과실을 따진다. 내 잘못이 클수록 받는 몫이 그만큼 줄어드는 구조다. 산재는 다르다. 안전거리를 못 지켰든 차선을 바꾸다 부딪혔든, 치료비나 휴업급여(일을 못 하는 동안 소득을 메워주는 돈)가 내 과실만큼 깎이는 구조가 아니다.
보험료 걱정도 조금은 덜어도 된다. 산재로 치료받는 부분은 내 자동차보험이 아니라 근로복지공단에서 나가는 거라, 내 자동차보험 처리와는 따로 본다.
다만 상대방 피해를 내 자동차보험으로 처리한 건은 그것대로 보험료에 반영될 수 있으니 둘을 헷갈리지 않는 게 좋다.
병원은 바로 가는 게 좋다. 목이나 허리는 당장은 괜찮다가 며칠 뒤에 아파오는 경우가 있다. 보험료 오를까 봐 버티다 한참 뒤에 병원에 가면, 그때는 사고 때문에 아픈 거라는 걸 확인받기가 어려워질 수 있다.
산재로 처리하면 자동차보험은 못 쓰는 거 아니냐고 묻는 사람이 많은데, 같이 쓸 수 있다. 다만 같은 치료비를 두 군데서 두 번 받지는 못한다. 한쪽에서 받은 만큼 다른 쪽에서 빠지는 식으로 조정된다. 자동차보험으로 먼저 접수했더라도 산재 신청이 막히는 건 아니다.
겹치는 것만 있는 게 아니라 서로 다른 빈자리를 나눠 채우는 구조라고 보면 쉽다. 내 과실이 커도 상대에게 조금이라도 과실이 있다면, 상대 자동차보험에서 그 비율만큼 내 손해를 볼 수 있다.
실제 보장 여부와 지급 기준은 가입한 상품의 약관과 사고 경위에 따라 달라질 수 있다.
내 자동차보험 안에도 나를 위한 담보가 있다. 자기신체사고, 줄여서 자손이다. 내 차에 탄 사람이 다쳤을 때 나오는 담보라, 내 과실 사고에서는 사실상 나를 챙겨주는 몇 안 되는 자리다. 다만 산재에서 이미 받은 부분과 겹치는 금액은 빠질 수 있다. 산재로 다 채워지지 않는 부분을 보는 담보라고 생각하는 게 정확하다. 한도도 넉넉하지 않은 편이라 치료가 길어지면 금세 닿을 수 있다. 한도를 넓힌 자동차상해를 자손 대신 골라둘 수도 있는데, 따로 선택하는 담보라 안 들어 있는 경우도 있다.
실손도 기대만큼 다 나오지는 않을 수 있다. 산재나 자동차보험으로 처리된 치료비는 실손에서 남은 본인부담분의 일부만 보는 구조인 경우가 있어서, 내 실손 약관을 확인해볼 필요가 있다.
산재는 근로복지공단에 본인이 직접 신청한다. 회사 눈치가 보여서 망설이는 사람도 있는데, 회사 승인을 받아야 하는 절차는 아니다. 사고 경위를 확인하는 과정에서 회사에 문의가 갈 수는 있다.
출퇴근 산재는 결국 평소 다니던 길에서 난 사고라는 걸 보여주는 게 핵심이다. 다친 부위와 치료 기간이 적힌 진단서, 사고 일시와 장소가 나오는 사고 사실 확인 서류, 어디서 어디로 가던 중이었는지 적는 재해경위서를 챙긴다. 그리고 어느 길에서 사고가 났는지 보여줄 블랙박스 영상과 현장 사진이 필요하다.
이 중에 제일 먼저 챙길 건 블랙박스다. 시간이 지나면 새 영상에 덮어써져 사라질 수 있다. 사고가 나면 다른 것보다 영상부터 따로 저장해두는 게 좋다.
Q. 내 과실이 큰 출퇴근 사고도 산재가 되나?
A. 평소 다니던 경로에서 난 사고라면 산재로 볼 수 있다. 산재는 과실만큼 깎는 구조가 아니지만, 음주처럼 범죄에 해당하는 위반이 원인이면 인정이 어려울 수 있다.
Q. 산재로 치료받으면 자동차보험료가 오르나?
A. 산재로 치료받는 부분은 근로복지공단에서 나가 내 자동차보험 처리와는 따로 본다. 다만 상대방 피해를 내 자동차보험으로 처리한 건은 보험료에 반영될 수 있다.
Q. 자동차보험으로 이미 접수했는데 산재도 신청할 수 있나?
A. 신청할 수 있다. 다만 같은 치료비를 두 번 받을 수는 없어서, 겹치는 부분은 한쪽에서 받은 만큼 조정된다.
Q. 산재를 받으면 자기신체사고는 못 받나?
A. 산재에서 받은 부분과 겹치는 금액은 빠질 수 있지만, 산재로 채워지지 않는 부분은 청구를 검토해볼 수 있다. 한도와 조건은 가입한 약관 확인이 필요하다.
내 과실 사고라고 그냥 참고 넘기면 받을 수 있던 걸 놓칠 수 있다. 산재, 상대 보험, 내 자동차보험이 각자 다른 자리를 채우는 구조라, 어느 쪽을 같이 챙기느냐에 따라 손에 남는 게 달라질 수 있다. 사고는 언제 날지 모르지만, 내 자동차보험에 나를 위한 담보가 어떻게 들어 있는지는 지금도 확인할 수 있다.
내 자동차보험, 나를 위한 담보가 빠져 있지는 않은지 한 번 꺼내 보자 🔽