1️⃣ 실손보험은 치료비만 보장하고 간병비는 대상이 아니라 간병특약이 따로 있어야 받을 수 있다.
2️⃣ 간병특약이 있어도 요양병원은 보장에서 제외되거나 금액이 낮게 설정된 상품이 많으니 약관 확인이 필요하다.
3️⃣ 요양원·방문요양은 장기요양등급을 받으면 국가에서 일부 지원되지만 개인 간병비 전액은 아니다.
부모님이 요양병원에 입원하시면 병원비는 실손으로 어느 정도 해결될 거라고 생각하기 쉽다. 근데 간병인 비용을 청구했더니 안 된다는 말을 듣고 나서야 이게 별개라는 걸 처음 아는 경우가 많다. 병원에 모셨는데 왜 안 되냐 싶은 마음이 드는 게 당연하다.
41세 A씨 아버지가 딱 그 상황이었다. 요양병원에 입원하시고 간병인을 쓰는데 매달 비용이 만만치 않았다. 실손이 있으니 청구해봤더니 간병비는 실손 대상이 아니라는 답이 돌아왔다. 이게 왜 안 되는 건지, 그럼 뭘로 대비해야 하는 건지 여기서 짚어본다.
병원에서 나가는 돈이 다 같은 돈처럼 보이지만 사실 두 가지로 나뉜다.
하나는 치료비다. 진료받고 수술하고 약 처방받는, 병을 낫게 하는 데 드는 돈이다. 실손보험이 보장하는 게 바로 이 부분이다.
다른 하나는 간병비다. 혼자 거동이 어려운 어르신 옆에서 씻기고 식사를 도와드리고 대소변을 받아드리는, 돌봄에 드는 비용이다. 간호사가 해주시는 거 아닌가 싶기도 한데, 간호사는 주사나 투약 같은 의료 처치를 담당하고 종일 곁에서 돌봐드리는 역할은 따로 간병인을 써야 한다.
실손보험은 치료비만 돌려주는 구조라 간병비는 처음부터 보장 대상이 아니다. 입원 여부와 상관없이 마찬가지다.
그렇다면 간병비는 아예 못 받는 건가. 그렇지 않다. 간병특약이 따로 있으면 받을 수 있다. 간병인을 쓴 날마다 약관에 정해진 금액을 지급하는 구조로, 흔히 말하는 간병인 사용일당이 이거다.
문제는 이 특약이 없는 경우가 생각보다 많다는 거다. 부모님이 갑자기 입원하고 나서야 "우리 보험엔 이게 없었네"를 알게 되는 경우가 실제로 많다. 그때는 간병비가 통째로 본인 부담이 된다.
여기서 하나 더 알아둬야 할 게 있다. 간병특약이 있더라도 요양병원은 조건이 더 까다롭다. 요양병원은 입원이 길어지는 특성상 아예 보장에서 빼거나 지급 금액을 낮춰둔 상품이 많다. 특약이 있다고 안심했다가 요양병원은 제외 조건이라 못 받는 상황이 생기는 이유가 여기 있다.
최근에 제도가 일부 바뀌고 있기는 하다. 중증이거나 장기요양 등급이 높은 어르신을 대상으로 요양병원 간병비에도 건강보험을 적용하기 시작했다. 다만 아직 대상이 제한적이라 대부분은 본인 부담이 큰 구조가 유지되고 있다. 부모님이 여기에 해당하는지 확인해보는 게 좋다.
많이들 헷갈려 하시는 부분인데, 요양병원과 요양원, 방문요양은 성격이 완전히 다르다.
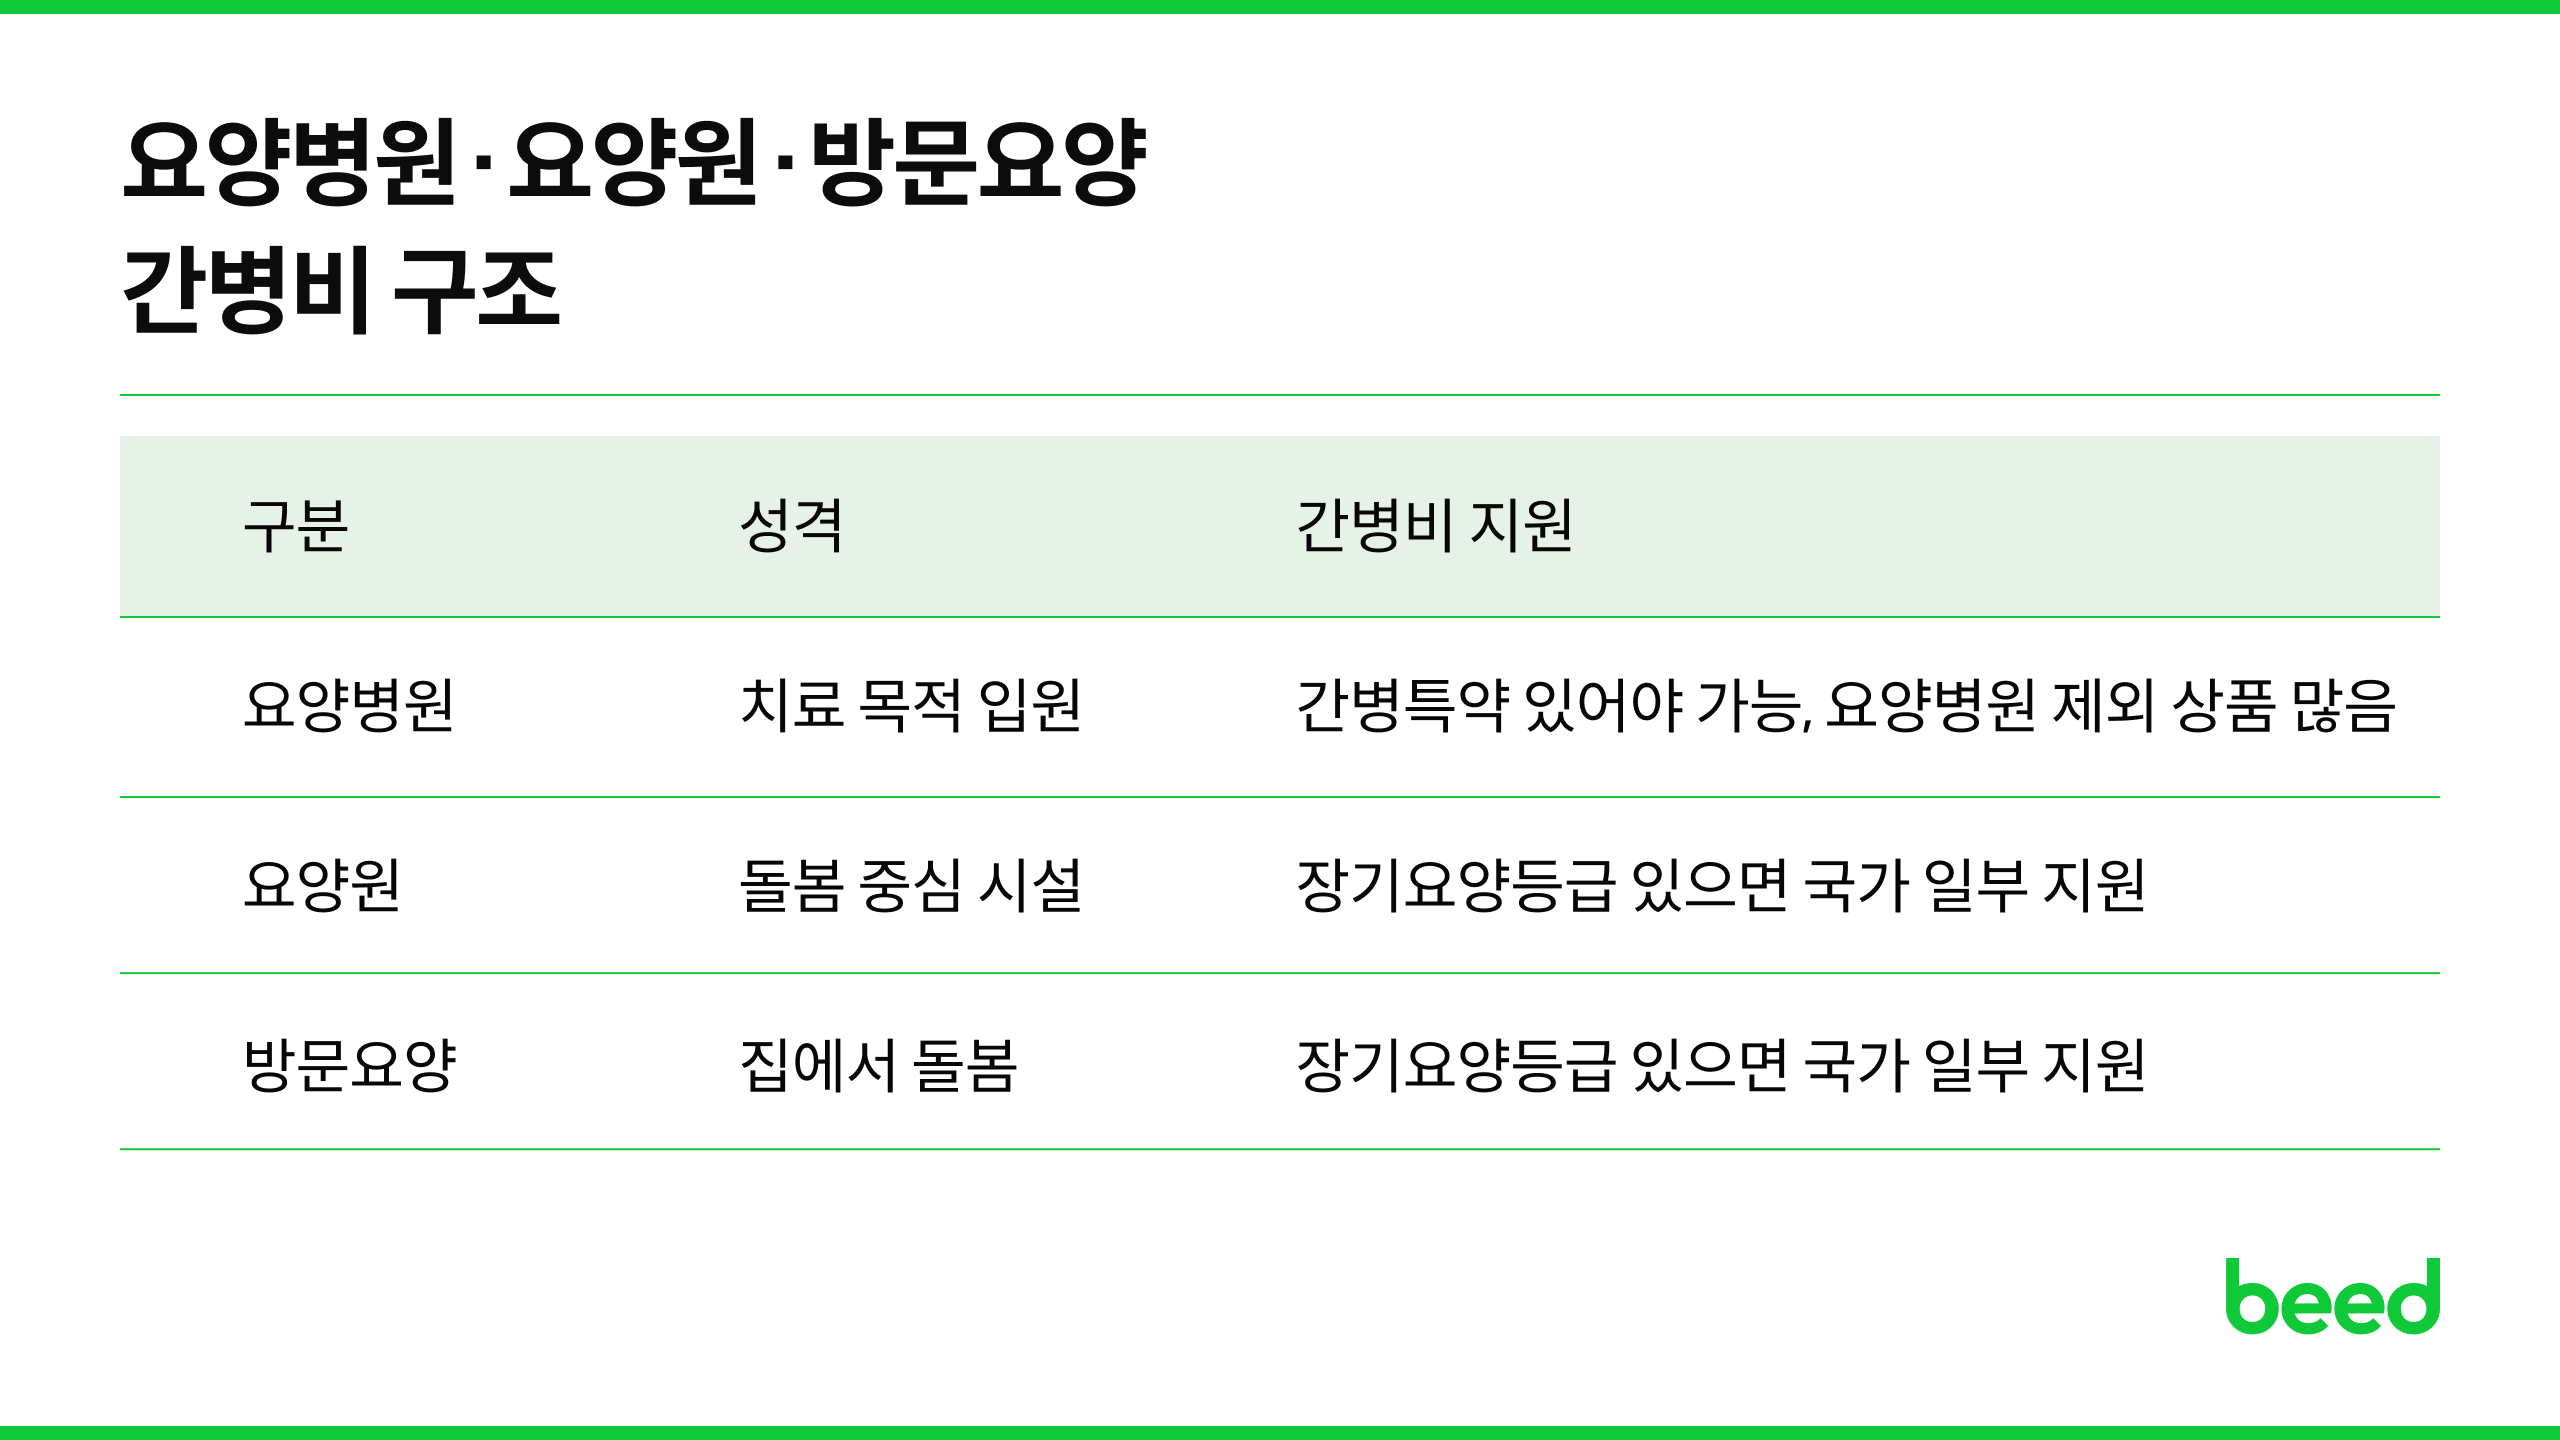
요양병원은 치료가 필요한 어르신이 입원하는 곳이라 보험 구조가 적용된다. 반면 요양원이나 방문요양은 치료보다 돌봄 중심이라 국가 장기요양보험 제도 안으로 들어간다. 장기요양등급을 받으면 국가가 돌봄 비용 일부를 지원해주는데, 이게 개인 간병인 비용 전액을 대주는 건 아니다. 지원 한도가 있고 나머지는 본인 부담이다.
부모님이 어디 계시냐에 따라 적용되는 제도가 달라지니, 지금 상황이 어디에 해당하는지 먼저 파악하는 게 순서다.
간병 준비는 아프고 나서 하면 이미 늦는 경우가 많다. 연세가 있으실수록 보험 가입 조건이 까다로워지고, 건강 이슈가 생기면 특약 추가도 어려워진다.
지금 확인해두면 좋은 것 두 가지다. 첫째, 부모님 보험에 간병특약이 들어 있는지. 둘째, 있다면 요양병원까지 보장이 되는지. 이 두 가지가 실제로 필요한 순간에 받을 수 있는지 없는지를 가른다.
Q. 요양병원 입원비는 실손으로 청구되나?
입원 치료비는 실손 청구가 가능하다. 간병비만 실손 대상이 아닌 거고, 치료 목적 입원비는 급여 항목이라 청구할 수 있다.
Q. 간병특약이 있으면 요양병원 간병비도 무조건 나오나?
그렇지 않다. 간병특약이 있어도 요양병원을 보장 대상에서 제외한 상품이 많다. 약관에서 요양병원 포함 여부를 직접 확인해야 한다.
Q. 장기요양등급을 받으면 간병비가 다 해결되나?
전액 지원은 아니다. 등급에 따라 국가가 돌봄 서비스 비용 일부를 지원하지만, 개인 간병인 비용이나 초과 부분은 본인 부담이 남는다.
Q. 지금 부모님이 건강하신데 간병 준비를 미리 해야 하나?
건강하실 때 챙겨두는 게 유리하다. 건강 이슈가 생기면 특약 추가가 어려워지고 보험료도 올라간다. 미리 확인해두는 것과 그렇지 않은 것의 차이가 나중에 크게 느껴진다.
실손은 간병비를 보장하지 않는다. 간병특약이 있어야 하고, 그 특약도 요양병원이 포함돼 있는지 확인해야 한다. 요양원이나 방문요양은 장기요양등급이 있으면 국가 지원이 일부 들어오지만 전액은 아니다.
부모님 보험에 간병특약이 있는지, 요양병원까지 보장되는지 지금 한 번 짚어두는 게 좋다. 간병이 시작되고 나서 찾는 것과 미리 아는 것의 차이가 생각보다 크다