정신과 다녀온 뒤 영수증 보고 멈칫한 적 있다면, 이 글이 필요하다. 진찰료에 검사비에 약값까지, 생각보다 꽤 나온다. 근데 실손보험 청구는 해봤나? 안 됐던 건지, 되는데 몰랐던 건지조차 모르는 경우가 많다.
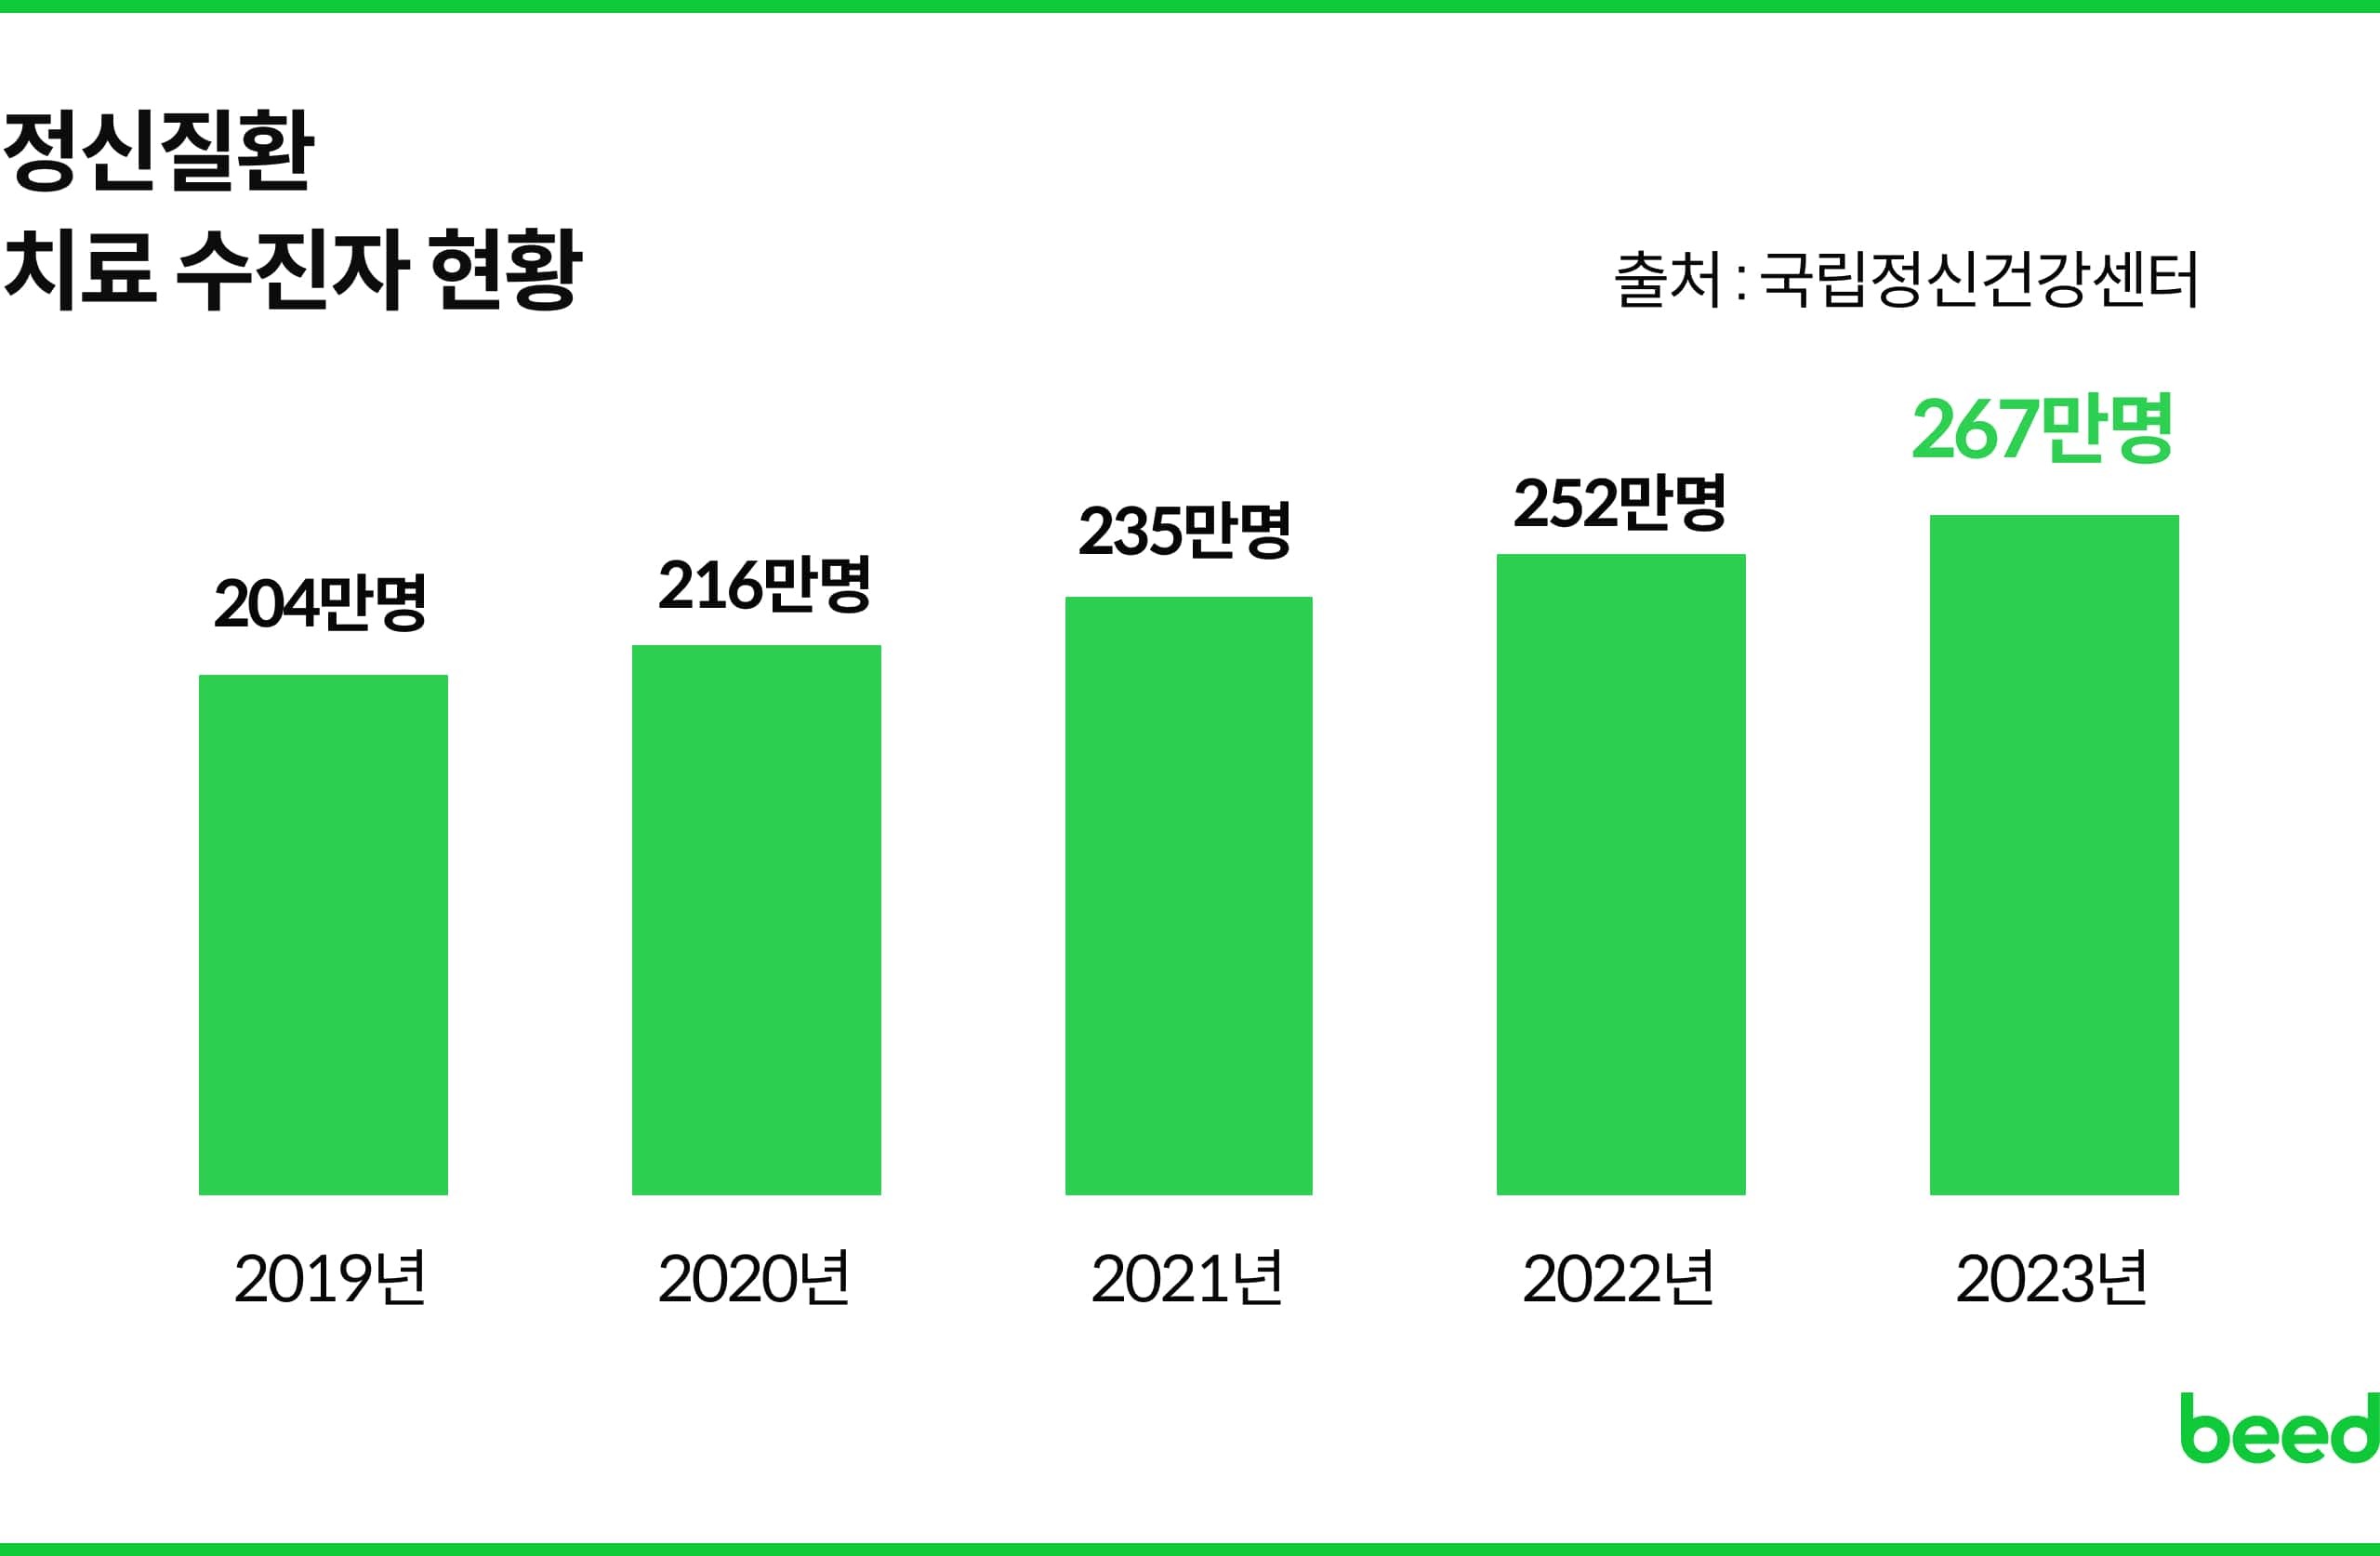
몇 년 전까지만 해도 정신과는 선뜻 발을 들이기 어려운 곳이었지만 분위기가 달라졌다. 정신질환 치료를 받은 외래 환자는 2019년 약 204만 명에서 2023년 약 262만 명으로 5년 새 58만 명이 늘었다. (건강보험심사평가원, 정신건강의학과 진료 통계, 2024년 발표) 입원은 줄고 외래는 늘었다. 심하게 아파서 어쩔 수 없이 가는 게 아니라, 몸이 아프면 병원 가듯 마음이 불편하면 정신과를 찾는 흐름이 생긴 거다.
그 말은 곧 실손 청구를 고민하는 사람도 그만큼 늘었다는 뜻이다. 근데 막상 청구하려고 보면 헷갈린다. 결론부터 말하면 된다 안 된다로 딱 나뉘지 않는다. 가입 시기가 언제냐, 급여로 처리됐냐 비급여냐, 진단 코드가 약관에 걸리냐에 따라 보장범위가 크게 달라진다.
2016년 1월 1일. 이 날짜 하나가 청구 가능 여부를 가른다.
이후 가입한 실손이라면 정신건강의학과 진료비 중 급여 항목은 청구할 수 있다. 근데 비급여 상담이나 검사는 대부분 안 된다. 이전 가입자라면 더 심각하다. 정신질환 자체가 면책 조항에 걸려 있어서, 정신건강의학과 진료비 청구가 대체로 어렵다. 같은 날 같은 병원에서 같은 진료를 받아도, 실손 가입일이 언제냐에 따라 결과가 완전히 달라진다는 얘기다.
가입 시기. 진료 항목. 청구 조건. 이 세 가지가 맞아야 보험금이 나온다. 하나라도 어긋나면 청구가 안 되거나, 됐다가도 거절될 수 있다.
가입 시기는 2016년 1월 1일을 기준으로 본다. 이전 가입자는 정신질환 관련 진료비가 대부분 면책이라 청구가 어렵다. 이후 가입자도 세대별로 보장 범위가 다르기 때문에 내 실손이 몇 세대짜리인지 확인이 필요하다. 가입 시기만 맞다고 끝이 아니라는 얘기다.
진료 항목은 항목마다 기준이 다르다. 의사한테 직접 진찰받은 진찰료, 건강보험 급여로 처리된 검사비, 급여 처방약 비용은 조건이 맞으면 청구할 수 있다. 반면 비급여 심리상담, 비급여 검사, 일부 치료 프로그램은 대부분 안 된다. 진료비 세부내역서를 보면 급여와 비급여가 항목별로 나뉘어 있다.거기서 시작해야 한다. 영수증 한 장이 아니라 세부내역서를 따로 요청해야 제대로 확인할 수 있다.
청구 조건은 질병코드가 약관상 인정되는지, 의사 처방전이 있는지를 봐야 한다. 이 중 하나라도 빠지면 청구가 거절될 수 있다. 진료는 받았는데 서류가 빠져서 못 받는 경우, 생각보다 많다.
총 진료비를 다 돌려받는 구조가 아니다. 급여 항목의 본인부담금에서 자기부담금을 뺀 금액만 청구할 수 있다. 비급여는 전액 본인 부담이다.
예를 들어보자. 우울증으로 처음 정신과를 찾았다. 초진 진찰료에 기본 검사까지 더하면 총 진료비가 8만원 정도 나온다. 근데 영수증을 보면 급여 3만원, 비급여 5만원으로 나뉘어 있다. 비급여 5만원은 심리검사나 상담료로 빠진 금액이다. 실손 청구 대상은 급여 3만원 중 본인부담금뿐이고, 거기서 자기부담금까지 빼면 실제로 돌려받는 금액은 1~2만원 수준이 되는 경우도 있다. 8만원 냈는데 1만원 돌아오는 구조, 이상한 게 아니다. 처음부터 그렇게 설계된 거다.
정신과는 비급여 비중이 특히 높은 진료과 중 하나다. 상담료, 심리검사, 일부 약제가 비급여로 빠지는 경우가 많아서 총 진료비 대비 실제 청구 가능 금액이 기대보다 훨씬 적게 느껴질 수 있다. 영수증 한 장이 아니라 급여·비급여가 나뉜 세부내역서를 기준으로 봐야 하는 이유다.
상담만 받아도 청구되나?
상담 자체가 비급여로 분리되면 안 된다. 의사가 직접 본 진찰료는 급여로 잡히지만, 심리상담료는 대부분 비급여다. 같은 날 받아도 항목이 다르면 청구 결과도 다르다.
약 처방이 없으면 안 되나?
진찰료만 있어도 급여 항목이면 청구는 된다. 약제비는 처방전이 있어야 하고, 급여 약인지 확인이 따로 필요하다.
우울증, 공황장애, ADHD도 되나?
질환 이름이 문제가 아니라 가입 시기와 약관이 문제다. 2016년 이후 가입자라면 대부분의 정신질환 급여 항목은 보장 대상이 된다. 내 약관에서 직접 확인하는 게 제일 확실하다.
정신과 기록이 남으면 나중에 보험 가입할 때 불리한가?
그렇다. 신규 보험 가입 시 고지 의무가 생긴다. 진단명과 치료 이력에 따라 인수 거절이나 부담보 조건이 붙을 수 있다. 치료를 받을 건지, 보험을 더 들 건지 순서를 따져봐야 하는 이유다.
소아청소년 진료도 같은 기준인가?
피보험자 기준으로 본다. 자녀 명의 실손이 2016년 이후 가입이면 동일한 기준이 적용된다.
정신과 외래 환자가 5년 새 58만 명 늘었다는 숫자, 마냥 반갑지만은 않다. 그만큼 마음이 힘든 사람이 늘었다는 뜻이기도 하니까. 치료받겠다고 용기 내서 병원 문을 열었는데, 나오면서 받아 든 영수증이 부담스러운 상황, 씁쓸하지만 지금 많은 사람이 겪고 있는 현실이다.
그래서 보험을 알아야 한다. 완벽한 보장은 아니더라도, 받을 수 있는 건 받아야 한다. 정신건강의학과 치료비는 전액 환급이 아니다. 급여로 처리된 항목의 본인부담금 일부를 돌려받는 구조다. 기대보다 적을 수 있고, 가입 시기에 따라 아예 안 될 수도 있다. 근데 그걸 모르고 넘기는 것과, 알고 나서 판단하는 건 다르다.
병원 문을 여는 데 용기가 필요한 만큼, 받을 수 있는 보장은 빠짐없이 챙기는 게 마음 부담을 더는 또 하나의 방법이다.
가입 시기와 진료 코드에 따라 보장 여부가 갈리는 영역이라, 청구 전에 한 번 짚어두면 후회가 줄어든다.
받을 수 있는 건 받아야 한다. 지금 짚어두자. 🔽