1️⃣ 병원에서 말하는 시술과 약관상 수술은 기준이 다를 수 있다.
2️⃣ 가입 시점 약관 내용에 따라 수술비 결과가 달라질 수 있다.
3️⃣ 수술비가 어려워도 실손·입원일당 등 볼 수 있는 담보가 있다.
허리디스크로 고생하다 보면 수술보다 부담이 덜한 시술부터 권유받는 경우가 있다. 마취하고 누워서 치료를 받았으니 수술비 특약도 나올 거라 생각하기 쉽다. 그런데 실손은 나오는데 수술비 특약은 거절되는 경우가 있다.
47세 A씨도 허리디스크로 신경성형술을 받고 실손과 수술비 특약을 함께 청구했다. 실손은 정상적으로 들어왔는데, 수술비 특약은 약관상 수술에 해당하지 않는다는 이유로 지급되지 않았다. 병원에서 분명 치료를 받았는데 왜 수술이 아니라는 건지 A씨로서는 이해가 안 됐다.
이유는 병원과 약관이 쓰는 말이 다르기 때문이다. 약관은 수술을 꽤 좁게 보는 경우가 많다. 보통 기구로 몸에 절단이나 절제 같은 조작을 가하는 것을 수술로 보고, 바늘이나 관을 꽂는 방식은 수술에서 빼두기도 한다. 허리 시술은 대부분 가느다란 관이나 바늘을 넣는 방식이다. 그래서 마취를 하고 받았어도 약관상 수술로 인정받지 못할 수 있다.
기준은 결국 실제로 조직을 떼어냈느냐에 가깝다. 내시경을 넣어 튀어나온 디스크를 제거했다면 수술로 볼 여지가 있다. 반면 관을 넣어 들러붙은 유착을 풀거나 약물을 흘려 넣었다면 시술로 볼 가능성이 있다. 환자 입장에서는 똑같이 누워서 받은 치료라도 약관에서는 다르게 다뤄질 수 있는 셈이다.
약관에 따라서는 수술로 보지 않는 시술을 이름으로 적어두기도 한다. 신경성형술, 신경차단술, 고주파열응고술 같은 이름이 약관 뒤쪽 별표에 제외 예시로 들어가 있다면 수술비 특약은 받기 어려울 수 있다.
반대로 가입 시기에 따라 이런 시술 이름이 따로 적혀 있지 않은 약관도 있다. 같은 신경성형술이라도 가입 시점 약관에 따라 결과가 달라질 수 있는 이유가 여기 있다. 내가 언제 가입한 약관인지, 그 약관에 시술 이름이 어떻게 적혀 있는지부터 보는 게 순서다.
이때 함께 챙겨야 할 서류가 수술기록지다. 같은 치료라도 기록지에 어떤 이름으로 적혔느냐에 따라 심사 방향이 달라질 수 있다. 이름이 한두 글자만 달라도 약관 목록과 맞춰보는 결과가 바뀔 수 있다. 비슷하겠거니 넘기지 말고 정확한 시술명을 확인해두는 게 좋다.
수술로 인정받지 못했다고 받을 게 없는 건 아니다. 수술이냐 시술이냐를 따지지 않는 담보가 따로 있을 수 있기 때문이다.
실손은 실제 낸 치료비를 기준으로 하니 시술도 청구해볼 수 있다. 입원일당은 입원한 날짜만큼 정해진 금액이 나오는 구조라, 시술로 입원했어도 대상이 될 수 있다. 일부 상품에는 신경차단술처럼 시술 이름을 콕 집어 적어두고, 그 시술을 받으면 정액을 주는 특정 시술 담보도 있다. 시술 뒤에도 다리 저림이나 힘 빠짐이 남는다면 질병후유장해도 살펴볼 만하다.
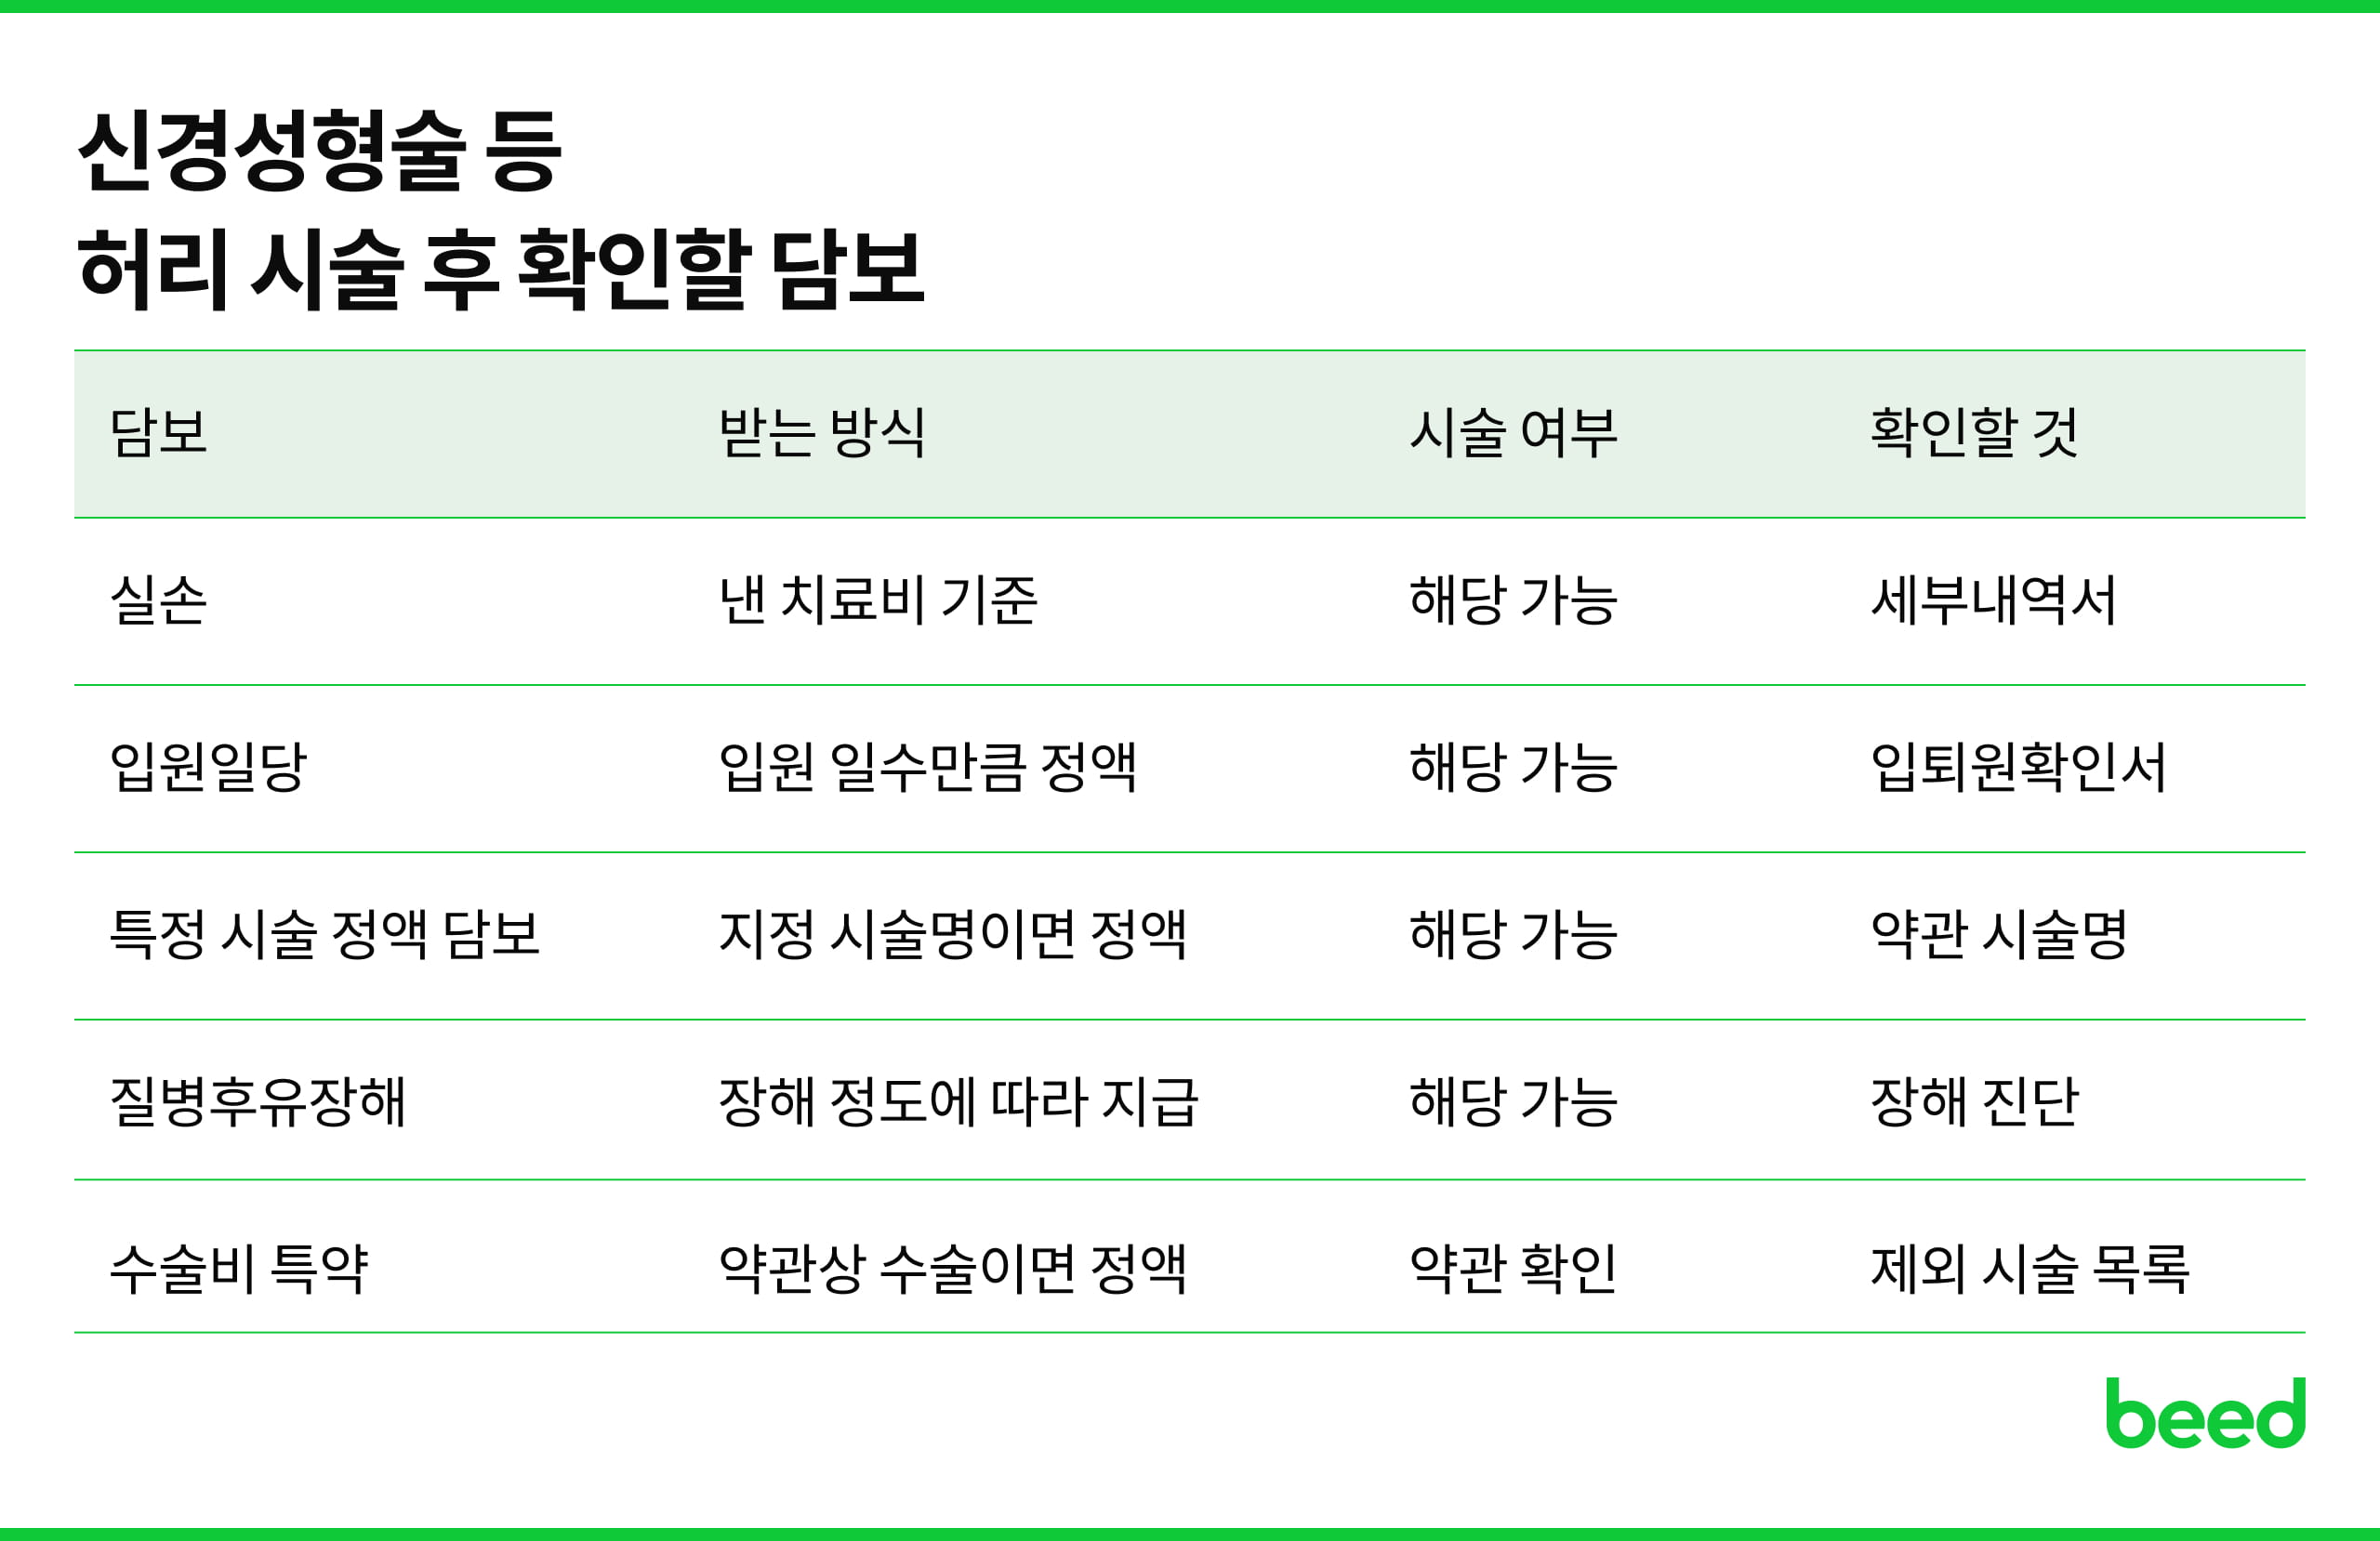
실제 담보 유무와 지급 조건은 가입한 상품의 약관에 따라 달라질 수 있다.
이 담보들이 모든 보험에 들어 있는 건 아니고, 이름도 상품마다 제각각이다. 내 증권에 어떤 게 들어 있는지는 직접 펼쳐봐야 안다. 이미 시술을 받았더라도 보험금 청구에는 기한이 있으니, 시술받은 지 시간이 좀 지났다면 청구 가능한 기간인지부터 확인해보는 게 좋다.
Q. 신경성형술을 받으면 수술비 특약은 아예 안 나오나?
A. 경우에 따라 다르다. 가입 시점 약관에 해당 시술이 수술 제외 목록으로 적혀 있는지에 따라 결과가 달라질 수 있어 약관 확인이 필요하다.
Q. 실손은 나왔는데 수술비만 거절되는 이유는 뭔가?
A. 실손은 낸 치료비를 기준으로 하고, 수술비 특약은 약관상 수술 기준에 맞아야 지급되는 구조라 기준이 서로 다를 수 있다.
Q. 수술기록지는 왜 확인해야 하나?
A. 기록지에 적힌 시술명이 약관 내용과 맞는지에 따라 심사 방향이 달라질 수 있다. 정확한 이름으로 적혀 있는지 확인해두는 게 좋다.
Q. 시술 후에도 다리가 저리면 보험금을 더 받을 수 있나?
A. 질병후유장해 담보가 있다면 장해 정도에 따라 청구를 검토해볼 수 있다. 지급 기준은 상품마다 달라 약관 확인이 필요하다.
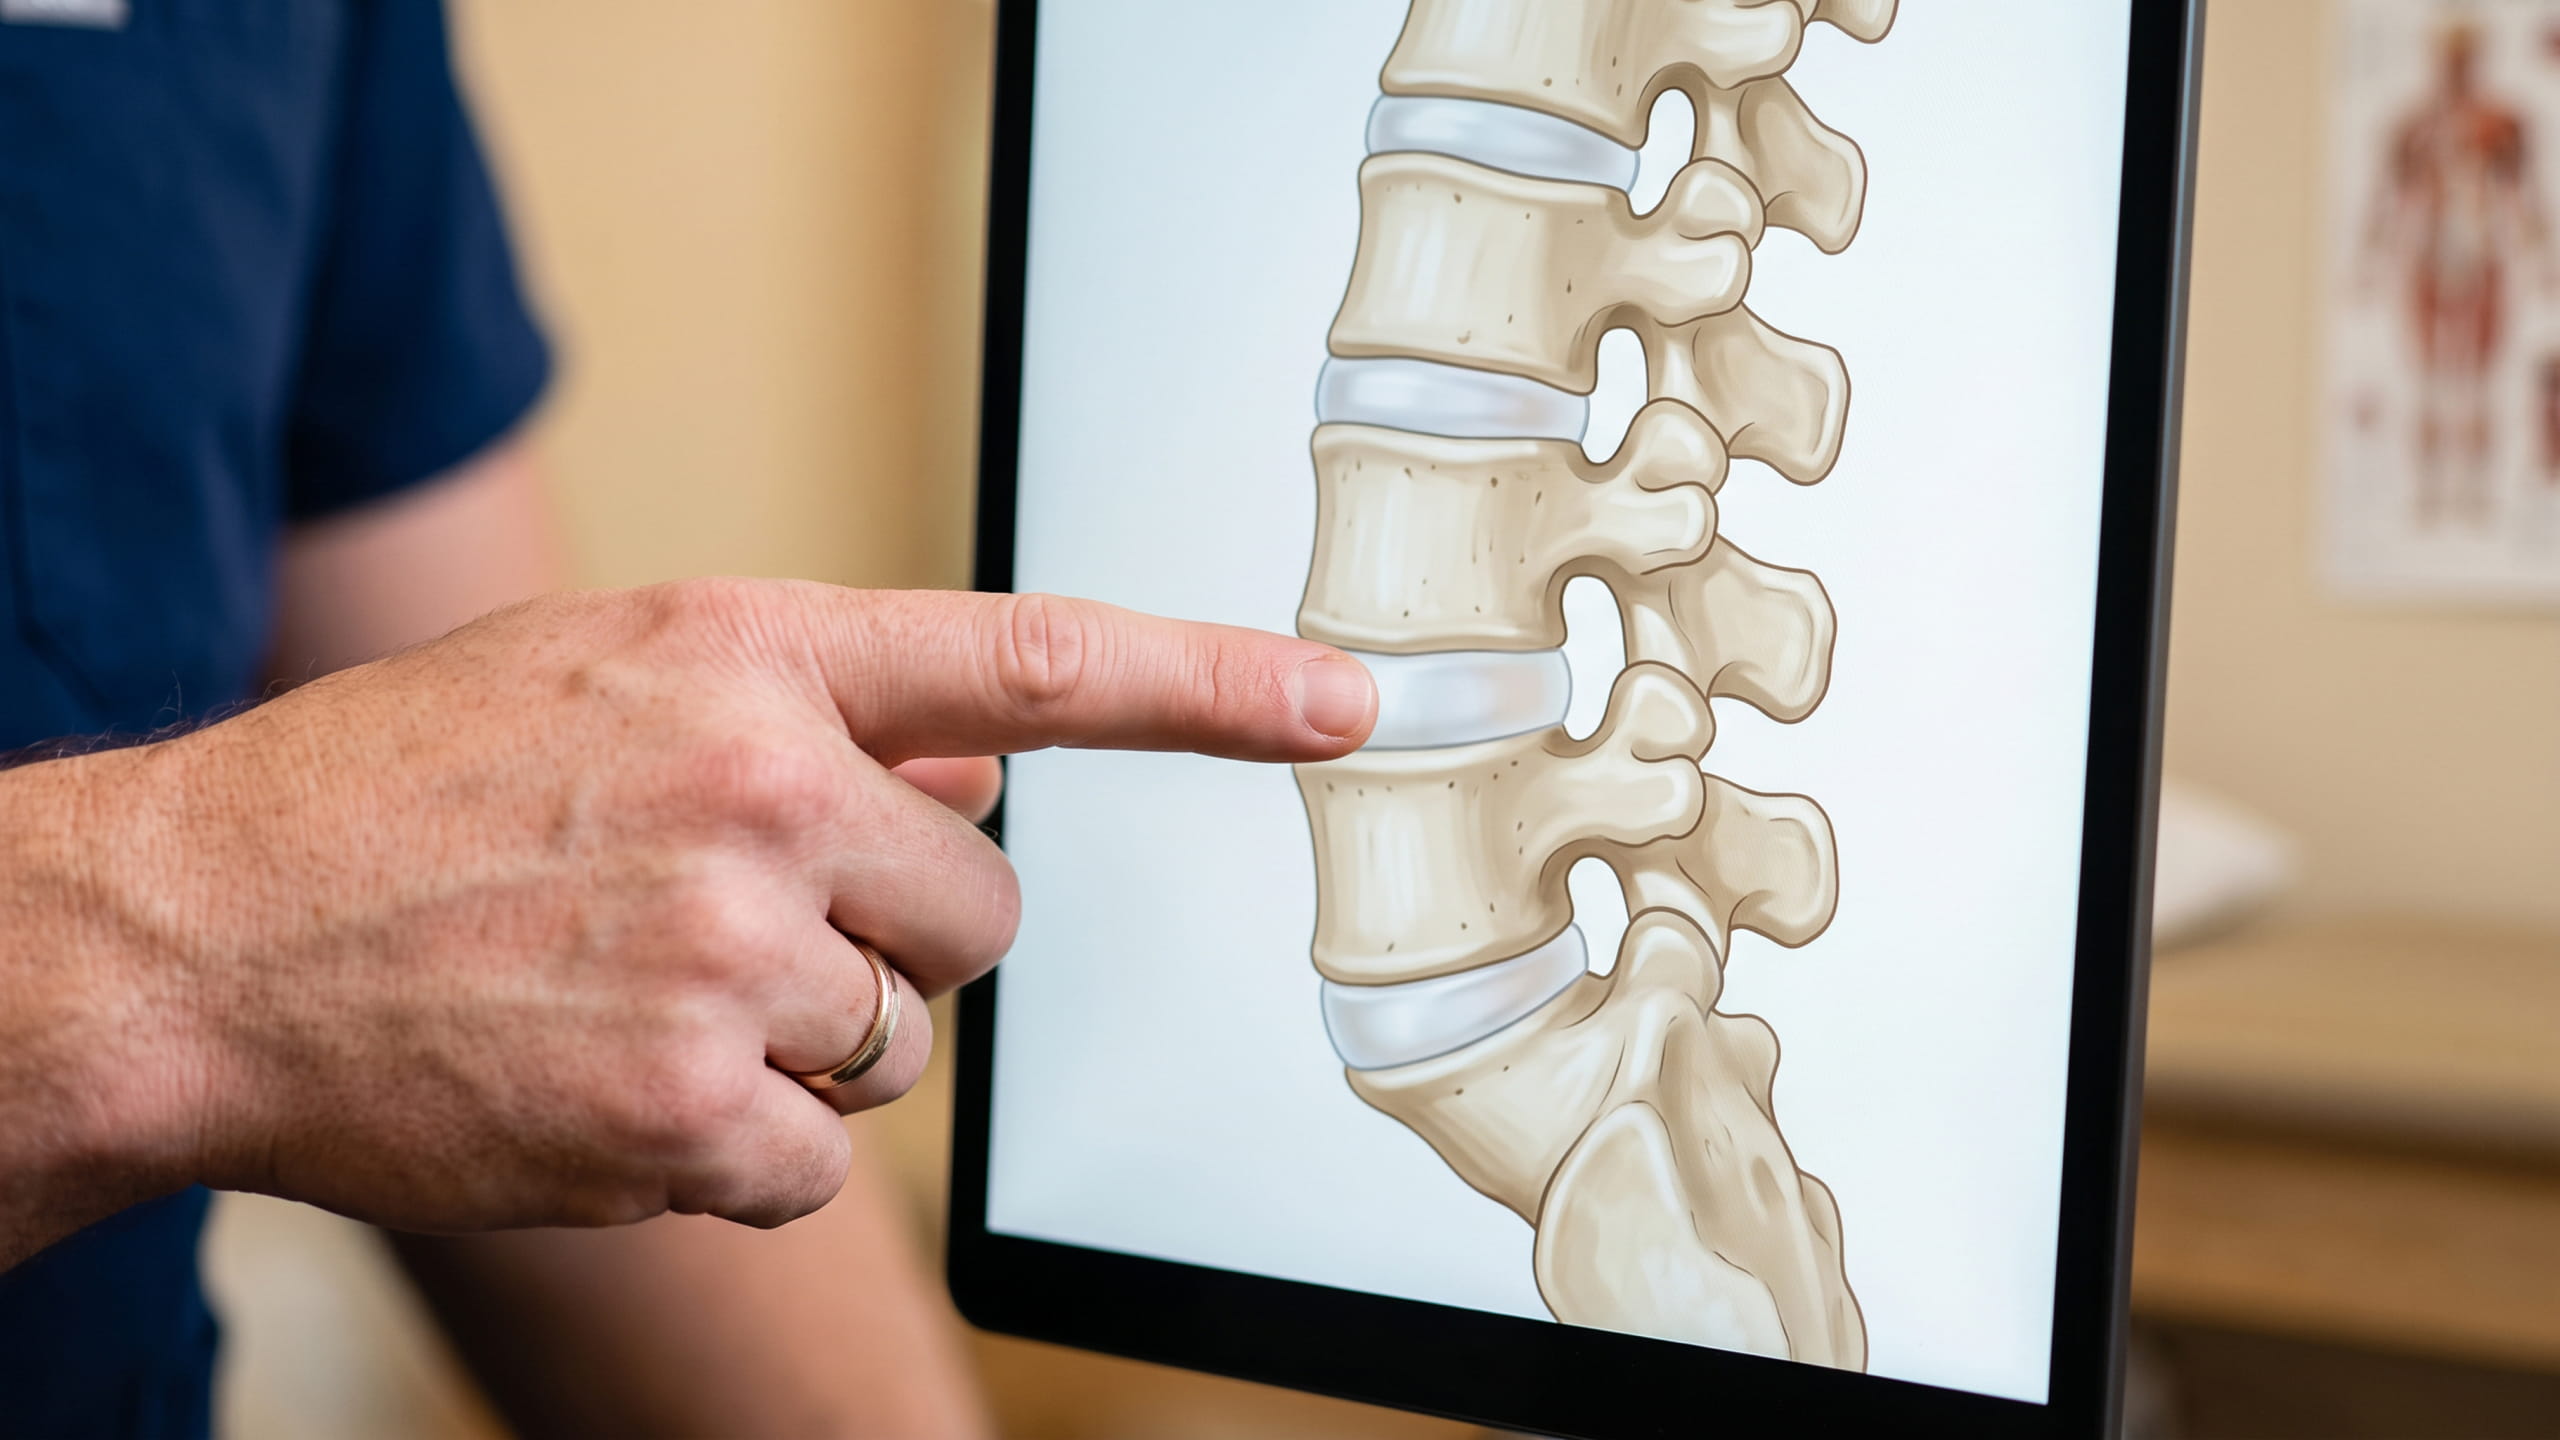
허리는 한 번 아프기 시작하면 시술도 한 번으로 끝나지 않는 경우가 있다. 같은 치료를 받아도 약관에 무엇이 어떤 이름으로 들어 있느냐에 따라 손에 쥐는 보험금이 달라질 수 있다. 수술비 특약 하나만 볼 게 아니라, 시술까지 받아주는 담보가 있는지 함께 알아두면 다음 치료 때도 덜 헤맨다.
내 허리 시술, 받을 수 있는 담보가 빠져 있지는 않은지 한 번 꺼내 보자 🔽